
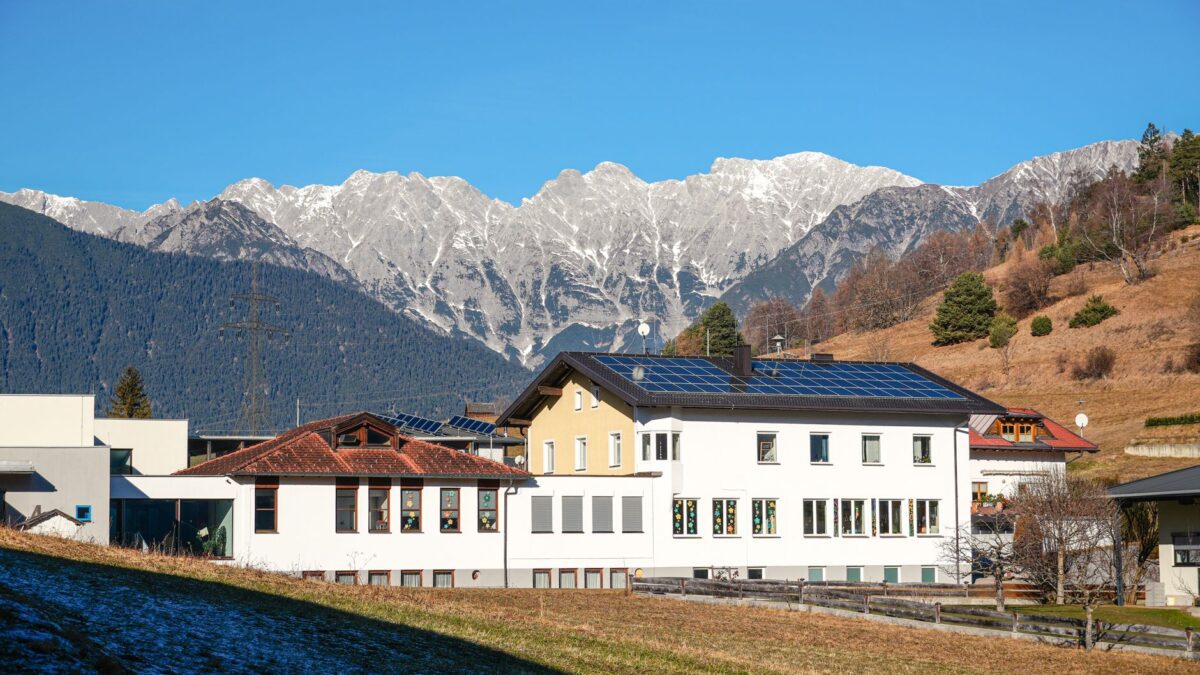
Auf dem Dach liegt seit dem Frühling eine Photovoltaikanlage, im Keller ersetzt eine Wärmepumpe die alte Ölheizung, und aus dem Estrich sind zwei Zimmer geworden. Für die Gebäudepolice ist das kein Detail am Rand. Versichert wird ein geschätzter Wert, und diese Schätzung kann aus einer Zeit stammen, in der nichts davon existierte. Vier Fragen klären, was nach so einer Sanierung zu tun ist.
Zuständig ist in 19 Kantonen eine öffentlich-rechtliche Anstalt. Sie versichert 2,3 Millionen Gebäude mit einem Versicherungskapital von rund 3’100 Milliarden Franken (Quelle: Vereinigung Kantonaler Gebäudeversicherungen, 2026), und zwar obligatorisch. Welche Anstalt zuständig ist, entscheidet die Lage des Hauses. In Deutschland funktioniert dieselbe Deckung als privater Vertrag mit freier Anbieterwahl, und was drinsteht, hängt von den vereinbarten Bausteinen ab. Wer sich für dieses Modell interessiert, kann auf einem deutschen Vergleichsportal für die Wohngebäudeversicherung mehr dazu erfahren. An der Schweizer Zuständigkeit ändert der Blick über die Grenze allerdings nichts.
Was deckt die kantonale Police, wenn saniert wird?
Versichert ist das Bauwerk: Hülle, Tragwerk, Installationen, Innenausbau. Fest eingebaute Teile gehören dazu, von der Küche über den Kachelofen bis zur Liftanlage und zur Solaranlage auf dem Dach. Nicht versichert sind dagegen die Fahrhabe, Aushub- und Umgebungsarbeiten sowie Anlagen und Leitungen ausserhalb der Gebäudehülle (Quelle: Gebäudeversicherung Kanton Zürich, 2026). Wo die Hülle endet, entscheidet also über mehr, als es auf den ersten Blick aussieht.
Gedeckt sind Feuer- und Elementarschäden, im Kanton Zürich zusätzlich und eng begrenzt das Erdbebenrisiko. Leitungswasser und Glasbruch fehlen in dieser Aufzählung. Dort verläuft die Systemgrenze zwischen Anstalt und Privatassekuranz.
Zählt die Solaranlage auf dem Dach zum Gebäude?
Solange die Anlage fest mit dem Gebäude verbunden ist, gehört sie zum versicherten Umfang. Anders liegt der Fall bei einer freistehenden Anlage im Garten. Auch beim Aussengerät einer Wärmepumpe lohnt die Nachfrage bei der kantonalen Anstalt, denn Anlagen ausserhalb der Gebäudehülle zählt die Zürcher Gebäudeversicherung ausdrücklich nicht zum Deckungsumfang. Wer das erst nach dem ersten Unwetter klärt, klärt es zu spät. In die Kostenrechnung gehört die Anlage ebenfalls: was eine Wärmepumpe unter dem Strich kostet, hängt von deutlich mehr Posten ab als vom Preis des Geräts.
Was passiert nach dem Umbau mit dem Versicherungswert?
Schweizer Gebäude sind zum Neuwert versichert. Den Wert schätzt die kantonale Anstalt selbst und überprüft ihn alle 12 bis 15 Jahre (Quelle: Gebäudeversicherung Kanton Zürich, 2026). Zwischen zwei Schätzungen liegt also ein gutes Jahrzehnt, in dem sich am Haus viel tun kann. Wertvermehrende Investitionen meldet man deshalb sofort und wartet nicht auf die nächste Revision. Der Zeitwert kommt nur dann zum Zug, wenn ein Gebäude schlecht unterhalten wurde und weniger als zwei Drittel des Neuwerts wert ist. Für grössere Neu-, Um- und Anbauten verlangt der Kanton Zürich zudem vor Baubeginn eine Bauzeitversicherung.
Praktisch heisst das: Der Ausbau des Dachstocks, die neue Küche und die Wärmepumpe im Technikraum erhöhen den Neuwert, die Solarpanels auf dem Ziegeldach ebenfalls. Wer die Meldung aufschiebt, versichert nach dem Umbau ein Haus, das es so nicht mehr gibt. Im Schadenfall zeigt sich die Differenz dann in Franken.
Wo bleibt trotz Obligatorium eine Lücke?
An drei Stellen. Erstens beim Wasser aus der eigenen Leitung, dem häufigsten Schaden im Haus überhaupt: Dafür braucht es eine private Gebäudewasserversicherung. Zweitens bei der Fahrhabe, also allem Beweglichen vom Sofa bis zum Werkzeug. Drittens rund ums Haus, wo Gartenhaus, Zaun, Bodenplatten und Sitzplatz stehen. Wer eine Überdachung für den Sitzplatz plant, klärt am besten gleich mit, wer sie nach einem Hagelzug bezahlt.
Diese Lücken sind bekannt, werden aber selten gemeinsam betrachtet. Häufig steckt die Fahrhabe längst in einer Hausratpolice, während die Gebäudewasserdeckung fehlt, weil beim Kauf niemand danach gefragt hat. Ein Blick auf die Policen des Haushalts zeigt in zwanzig Minuten, welche der drei Lücken offen ist.
Häufige Fragen
Muss ich der Gebäudeversicherung einen Umbau melden?
Ja, sobald der Umbau den Wert des Gebäudes erhöht. Die kantonale Anstalt kann den Versicherungswert nur anpassen, wenn sie von der Investition weiss. Bei grösseren Vorhaben kommt im Kanton Zürich vor Baubeginn eine Bauzeitversicherung dazu.
Ist die Photovoltaikanlage auf dem Dach mitversichert?
Fest eingebaute Solaranlagen gehören zum versicherten Gebäude. Für freistehende Anlagen und für Anlagen ausserhalb der Gebäudehülle gilt das nicht. Im Zweifel hilft ein kurzer Anruf bei der zuständigen kantonalen Anstalt, bevor die Montage beginnt.
Deckt die kantonale Police ein geplatztes Wasserrohr?
Nein. Feuer und Elementar sind gedeckt, Leitungswasser und Glasbruch nicht. Diese Risiken versichert ein privater Anbieter, meist zusammen mit der Hausratdeckung im selben Paket.
Was gilt in den Kantonen ohne kantonale Anstalt?
In Genf, Uri, Schwyz, Tessin, Appenzell Innerrhoden, Wallis und Obwalden versichern Privatversicherer die Gebäude. Ein Versicherer darf das Feuerrisiko dort nur decken, wenn er die Elementarschäden nach Art. 33 VAG einschliesst. Der Umfang ist damit ähnlich, die Zuständigkeit eine andere.
Die kurze Antwort für die nächste Etappe
Police hervorholen und nach dem Datum der letzten Schätzung suchen. Liegt es weit zurück und ist seither gebaut worden, gehört der Mehrwert gemeldet. Danach bleiben die drei bekannten Lücken: Wasser, Glas, Fahrhabe. Ein Nachmittag Arbeit, und die Sanierung steht auch versicherungstechnisch auf dem Boden, auf dem sie energetisch längst steht.